产品展示
Our Projects
反洗钱审查天花板在哪,监管边界引行业持续关注

Our Projects
反洗钱审查天花板在哪,监管边界引行业持续关注
反洗钱审查的天花板究竟在哪里,正在成为金融机构、企业和个人共同追问的问题。开户时反复补充材料、交易中突然触发管控、跨境收付被要求说明资金来源,这些场景让审查边界从技术问题变成经营问题。监管尺度若缺乏清晰刻度,合规成本会向正常客户传导,行业对监管边界的关注因此持续升温。
从银行网点到支付机构,反洗钱审查的颗粒度明显变细。客户身份核实不再停留在身份证件,职业、收入、交易目的、受益所有人关系都被纳入询问。部分机构对大额和频繁交易设置更敏感的模型,触发后先限制功能再要求解释,审查动作从后台走向前台,客户体验随之改变。
机构常用的手段包括名单筛查、风险评分、资金链路分析和可疑交易报告。名单筛查覆盖制裁名单、政治公众人物名单和高风险地区名单,风险评分则把客户行业、地域、渠道和历史行为叠加。资金链路分析追踪多层转账,报告制度要求机构把疑点交给监管部门形成闭环。
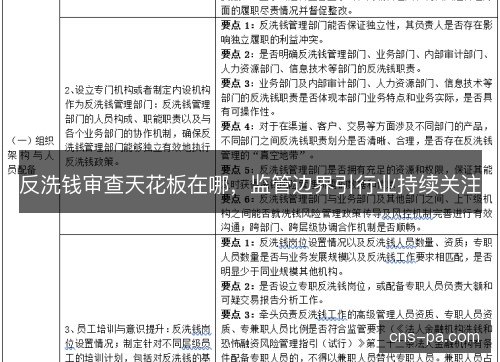
审查加码并非偶然。国际反洗钱互评估把成员国制度有效性放到显微镜下,跨境业务对手方也会追问合规水平。国内反洗钱法律修订提高处罚上限,监管部门对机构问责趋严,银行和支付机构担心被认定失职,于是把压力层层传导到一线,宁严勿松成为普遍选择。
处罚案例让机构看到失职的代价。一张罚单不仅影响利润,还会牵动业务资格、合作方信心和管理层考核。对一线员工而言,少做一笔业务可能只是业绩损失,漏掉一个风险客户却可能带来问责。这种激励结构推动反洗钱审查不断向更细更早更严的方向移动。
审查收紧最先改变的是普通客户的体验。小微企业开立账户要解释每一笔资金来源,自由职业者因交易分散被反复核实,跨境家庭汇款可能因用途描述不清而延迟。当审查标准缺少统一解释时,不同网点、不同柜员给出的要求并不一致,客户不得不在材料之间来回奔波。
对贸易企业来说,反洗钱审查的时点往往卡在货款收付和供应链结算上。一笔跨境汇款被要求补充合同、发票、物流单据和交易对手背景,短则数日,长则数周。资金周转被拖慢后,企业可能转向更复杂的结算路径,反而增加链条不透明度和新的风险,监管边界因此更受关注。
中小机构承受的压力更直接。反洗钱系统需要名单库、模型调优、数据治理和专职团队,每一项都要持续投入。PA真人大型银行可以摊薄成本,中小银行和支付机构却容易在系统采购与人工复核之间捉襟见肘。审查一旦层层加码,资源不足会转化为更保守的拒绝,进一步放大市场摩擦。
争议集中在监管边界。反洗钱审查要求机构识别风险,却不应让机构替代客户作商业判断。若监管口径只强调从严,机构会把不确定成本转嫁给客户,形成事实上的准入限制。边界不清时,合规部门倾向于扩大审查范围,业务部门则担心客户流失,内部摩擦会反映为服务效率下降。
监管边界需要靠规则刻度来校准。风险为本不是把所有客户都当作高风险,而是按风险高低配置审查强度。低风险客户适用简化措施,高风险客户才进入强化审查,可疑交易报告也应聚焦实质疑点而非机械报送。比例原则若不能落地,反洗钱审查就会滑向形式主义,机构用更多材料证明自己尽责。
技术既能缓解审查压力,也会制造新的边界问题。智能模型可以识别异常资金流,减少人工误判,但模型可解释性不足时,客户难以知道为何被拦。数据共享能提升风险画像精度,却涉及隐私保护和信息滥用风险。监管需要明确数据使用范围,机构也要保留人工复核和申诉通道。
近期监管部门与行业的沟通频率上升,座谈、调研和案例通报都在试图回答边界问题。机构希望获得更统一的执行口径,减少同一业务在不同地区的落差;监管部门则强调机构不能把责任简单外包给系统或客户。双方对反洗钱审查天花板的讨论,实际上是在寻找风险防控与金融服务之间的平衡点。
往后看,反洗钱审查很难回到粗放状态,但可以走向更可预期的精细化管理。差异化监管会根据机构规模、业务复杂度和风险状况分配检查资源,规则制定也会更重视可操作性和一致性。对机构而言,真正的能力不是把审查无限加码,而是在识别风险的同时给出清楚的处理路径和时限。
监管边界越透明,反洗钱审查的天花板越容易被行业接受。规则应说明何种情形必须强化审查,何种情形可以简化处理,客户又该如何获得解释和救济。只有当机构、客户和监管部门对同一套标准形成稳定预期,反洗钱审查才能既守住风险底线,又不把正常经济往来挡在门外。
反洗钱审查的天花板不是越低越好,也不是越高越安全,而是要与风险相匹配、与权利保护相协调。监管边界清晰之后,机构不必靠层层加码自保,客户也能减少无谓等待和重复证明。行业持续关注这件事,本质上是在关注金融体系能否在安全与效率之间建立长期可信的规则。